💱 Структура ценностного предложения для руководителей уровня ТОП
⚡️Ранее был пост про структуру ценностного предложения для массовых должностей, он имеет существенное отличие от структуры ценностного предложения для уровня ТОП.
*️⃣ТОП -это не ФИО, а уровень ответсвенности и полномочий 🙂! Если ваш руководитель не дотягивается до уровня 🔝, не представляйте его, когда читаете статью 😂!
Чем же существенно отличается данное предложение от предшествующего:
💎отсутствует необходимость выверки на ТК РФ
💎присутствует потребность в разделении прибыли ( как в том фильме «не обделил ли я себя»). В этом случае, к нам на помощь приходят всевозможные системы измерения эффективности труда :
⚡️Метод сбалансированных показателей
⚡️Концепция безупречного бизнеса
⚡️Метод добавленной стоимости
⚡️Benchmarking
⚡️Концепция цена _качество
⚡️метод учета затрат по средствам процессов
А так же введение кафетерия льгот и программ баланс работа_жизнь
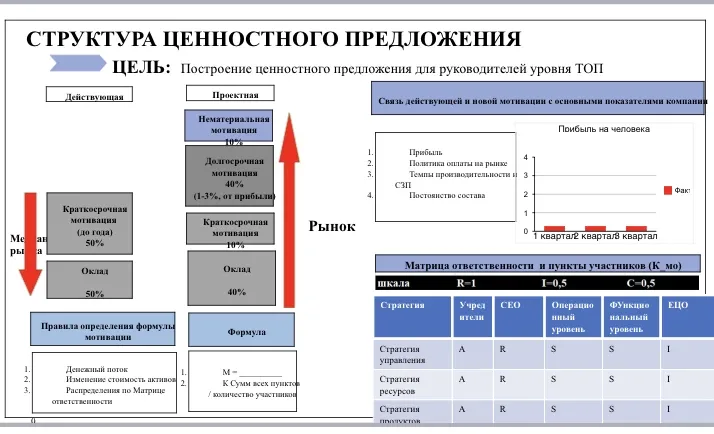
С чего начать при формировании данного концепта:
Определить верхний предел процента разделения прибыли:
💎Какой % прибыли собственник готов отдать Топ уровню на весь их доход , какой за определённое превышение порога.
💎Матрица ответсвенности должна взвесить это % между процессами и его владельцами, определить роли.
💎статистика ( аналитика) ! Очень часто просто манипуляционная арифметика! должна быть выверена и консолидирована на уровне матрицы ответсвенности.
Каждый из элементов совокупного вознаграждения должен отвечать на вопрос : за что и иметь соответствие с рыночным значением. Т.е значение совокупного дохода -это рынок ( 75%-90% процентиль), а не медиана!
NB! Политики в компании были чуть ранее⬇️, можно подсмотреть.
Комментарии
Войдите, чтобы комментировать.
Beliz · 4 г. назад
А не обделил ли я себя 🤣👍🏻