Как онлайн-предпринимателю оформить отношения с командой?
Сегодня говорим об оформлении отношений с сотрудниками / подрядчиками / фрилансерами.
Вопрос: Когда предприниматели могут сэкономить на налогах и взносах за свою команду?
Ответ: В случае привлечения людей на разовые услуги, точного описания этих услуг и наличия договора и закрывающих документов (акт сдачи-приёма оказанных услуг, лицензионное соглашение или договор об отчуждении созданных РИД). Предметом такого договора является результат. То есть ставится задача, её результат оплачивается.
Вопрос: Когда у предпринимателя есть риски доначислений по налогам и взносам?
Ответ: Если отношения между ним и его командой являются трудовыми. #предмет трудового договора - процесс: вы платите человеку за время, проведенное за выполнением ваших задач. Здесь имеются отношения начальства - подчинённости (вы контролируете деятельность сотрудников, устанавливаете для них определенные правила, организуете рабочее пространство (даже виртуальное). В общем, отношения далеки от гражданско-правовых.
Посмотрите, пожалуйста, на это #уведомление о вызове в налоговую инспекцию:
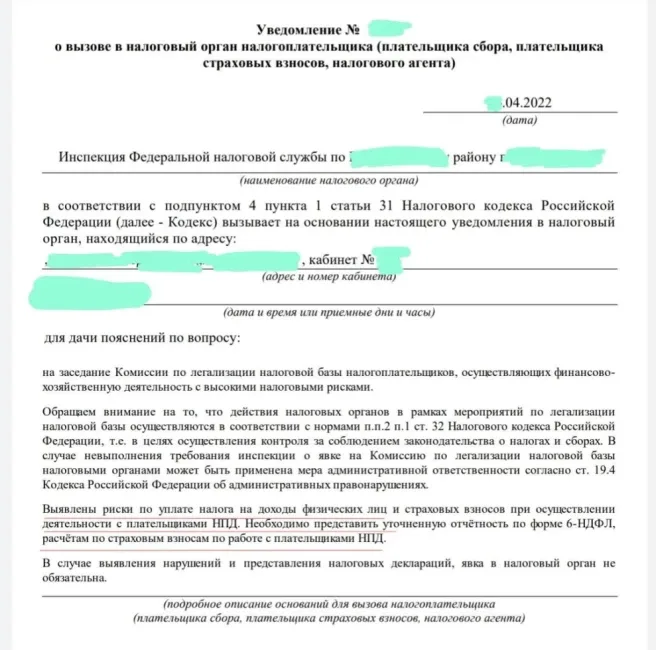
В этом уведомлении чётко сформулирована причина, связанная с командой предпринимателя (у него #онлайн-школа): риски по уплате НДФЛ при осуществлении деятельности с плательщиками НПД. То есть государство типа самозанятых не трогает, но, как видите, очень даже пристально контролирует, - хотя и со стороны их заказчиков! (И лично для меня загадка: как, при наличии моратория на плановые проверки и отсутствии моего доверителя в плане проверок, его всё равно проверяют?)
#индивидуальный предприниматель является налоговым агентом для физических лиц, которые оказывают ему услуги и выполняют работы. Это означает, что именно ИП самостоятельно исчисляет, удерживает из вознаграждения физлиц 13 / 30 % НДФЛ (ставка в зависимости от налогового резидентства), а также сверх выплачиваемого вознаграждения - платит взносы в ФОМС и ПФР (а в случае с трудовыми и некоторыми договорами ГПХ - ещё и в ФСС РФ). Но! Самозанятые платят налоги самостоятельно, а взносы - по желанию. Потому договоры с ними выгодны для заказчиков.
И всё будет хорошо, если:
- вы не являетесь единственным заказчиком для самозанятого, и ваши выплаты не являются для этого смз основным или единственным налогооблагаемым доходом;
между вами с вашими исполнителями отсутствуют отношения начальства-подчинения, вы (как и сказано выше) ставите задачу и принимаете результат, а
- ваш #исполнитель свободен в выборе методов, средств, времени осуществляется этой задачи и т.д. То есть вы взаимодействуете не как работник-работодатель (начальник-подчиненный), а как заказчик-исполнитель;
- в ваших отношениях с исполнителями отсутствует организационная, инфраструктурная и иная зависимости. Самозанятый лично и за свои собственные средства организует себе рабочее место, не отчитывается вам о том, в какое время он работает (самостоятельно организует процесс исполнения заказа) и т.п. В общем, он абсолютно не зависит от заказчиков. Одним больше - одним меньше? Не беда. На то статус самозанятого, чтобы он выбирал заказы и был свободен в применении своих профессиональных навыков.
Собственно, налоговый режим так и называется: "налог на профессиональный доход". То есть наш смз - своего рода микропредприниматель. И мы не вправе обязать его подчиняться нам как своего сотрудника.
Есть ещё некоторые признаки, по которым #налоговая определяет, что ваши отношения с самозанятыми лишь прикрывают фактические трудовые отношения и свидетельствуют об уклонении от уплаты НДФЛ и взносов, а также от выплат, полагающихся в соответствии с трудовым законодательством (отпускные, больничные, декретные, выходные пособия, льготные надбавки) и от соблюдения правил охраны труда (время отдыха, перерывы, отпуска, безопасные условия труда и мн.др.). Но основные три критерия - см. выше. Проверьте себя по ним. Если где-то проблема, лучше её решить.
К сожалению, уши трудовых договоров частенько торчат из договоров #гпх, которые #ип заключают с самозанятыми. Минимизировать риски можно, только если фактические условия это позволяют сделать. В противном случае вы рискуете подставить себя под доначисления. В конце концов, не всякий #самозанятый сможет подтвердить свою независимость от ИП и хотя бы назвать его не работодателем, а заказчиком.
Всем - успешного прохождения проверок!
Комментарии
Войдите, чтобы комментировать.
Комментариев пока нет.